Rodzinny portfel pod kontrolą: 7 prostych rytuałów, które uczą oszczędzania bez wyrzeczeń
W świecie nadmiaru bodźców, presji zakupowej i abonamentów na wszystko łatwo stracić kontrolę nad wydatkami. Dobra wiadomość jest taka, że porządek w finansach nie wymaga heroicznych wyrzeczeń, a raczej powtarzalnych, lekkich nawyków. Właśnie one – proste, codzienne i tygodniowe rytuały – sprawiają, że domowe finanse stają się przewidywalne, a cele realne do osiągnięcia. Ten artykuł pokazuje, jak krok po kroku zbudować praktyczny system, w którym budżet rodzinny i lekcje oszczędności przenikają się naturalnie i bez napięcia.
Jeśli chcesz, by pieniądze pracowały na Twoje priorytety, a nie na impulsy, zacznij od małych zmian, wdrażanych mądrze i konsekwentnie. Poniżej znajdziesz 7 sprawdzonych rytuałów oraz pomysły, jak włączyć w nie najmłodszych. To droga do tego, by hasło: budżet rodzinny lekcje oszczędności przestało być pustym sloganem, a stało się praktyką Waszego domu.
Dlaczego rytuały finansowe działają lepiej niż jednorazowe zrywy
Rytuały oszczędzania wykorzystują siłę automatyzmu. Zamiast liczyć na silną wolę, opierasz się na stałych porach, prostych listach kontrolnych i krótkich spotkaniach. W ten sposób redukujesz zmęczenie decyzyjne, a kontrola finansów staje się lekka i przewidywalna. Dodatkowo rytuały pozwalają lepiej łączyć bieżącą codzienność z długoterminowymi celami: poduszką finansową, wydatkami na edukację dzieci, urlop czy remont.
- Mniej chaosu: małe kroki w stałych terminach wygrywają z chaotycznym zaciskaniem pasa.
- Większa świadomość: krótkie przeglądy wydatków uczą zauważać drobne wycieki, np. mikropłatności i subskrypcje.
- Wspólny język w domu: regularne rozmowy o pieniądzach zmniejszają napięcie i uczą dzieci dobrych nawyków.
Rytuał 1: 10-minutowe poranne spojrzenie na saldo
Każdy dzień warto zacząć od szybkiej orientacji, gdzie jesteście finansowo. Nie chodzi o długą analizę, ale o 10 minut, które ustawiają ton dnia. Taki mikroprzegląd buduje poczucie sprawczości i zapobiega impulsowym wydatkom.
Jak to zrobić w praktyce
- Sprawdź saldo głównego konta i karty przed pracą lub po śniadaniu.
- Rzuć okiem na wczorajsze transakcje: kategorie, ewentualne niespodzianki, drobne opłaty.
- Zapisz jeden szybki wniosek: co dziś warto odpuścić lub przesunąć.
Możesz użyć prostego arkusza lub aplikacji do budżetowania. Ważne, aby zanotować najistotniejszą obserwację. Z czasem zauważysz, że to krótkie okno uwagi potrafi zredukować tygodniowe wydatki nawet o kilkanaście procent bez poczucia straty.
Rytuał 2: 15-minutowa narada finansowa w niedzielę
Wybierz stałą porę w weekend, najlepiej niedzielę po kolacji. Celem jest krótka, przyjazna rozmowa. To Wasze wspólne centrum dowodzenia: ustalacie priorytety i zamykacie tydzień z jasnością, zamiast z domysłami.
Proponowana agenda spotkania
- Przegląd tygodnia: 3–5 nieplanowanych wydatków i wnioski.
- Plan na kolejny tydzień: zaplanowane rachunki, urodziny, wyjazdy, zakupy spożywcze.
- Menu i lista zakupów: wstępny plan posiłków redukuje wydatki „przy kasie”.
- Mały sukces: co się udało i jak świętujemy bez kosztów (spacer, seans w domu).
Jeśli macie dzieci, zaproście je na końcówkę narady. Niech usłyszą krótką opowieść o jednym mądrym wyborze finansowym, który zrobiliście w tym tygodniu. Tak budujecie wspólne lekcje oszczędności – bez moralizowania.
Rytuał 3: Zasada trzech kont – wydatki, bezpieczeństwo, przyjemności
To filar porządku. Wyodrębnijcie trzy „koszyki” pieniędzy: na bieżące życie, na rezerwę i na radość. Dzięki temu nie musicie codziennie ważyć, czy stać Was na kawę na mieście – jeśli koszyk „przyjemności” ma saldo, decyzja jest prosta.
Prosty podział
- Konto życia: opłaty stałe, czynsz, media, żywność, transport.
- Konto bezpieczeństwa: poduszka finansowa, naprawy, zdrowie, nieprzewidziane.
- Konto radości: rozrywka, hobby, wyjścia, małe zachcianki.
Automatyzacja przelewów w dniu wypłaty sprawia, że najpierw finansujecie priorytety, a potem resztę. Unikniecie przeciążenia wolą, bo decyzje są podjęte z góry. To praktyczny sposób, by hasło budżet rodzinny lekcje oszczędności działało w tle każdego miesiąca.
Rytuał 4: Zakupy pod kontrolą – lista + reguła 24 godzin
Impulsy zakupowe są największym wrogiem spokojnych finansów. Ten rytuał łączy dwa proste narzędzia: listę i zwłokę. Razem działają jak tarcza.
Lista zakupów, która oszczędza czas i pieniądze
- Układaj listę według działów w sklepie lub kategorii (produkty świeże, zapasy, środki czystości).
- Na końcu listy zostaw miejsce na „do sprawdzenia w domu” – unikniesz dublowania zapasów.
- Dbaj o plan posiłków na 3–4 dni do przodu. Im krótszy horyzont, tym mniej wyrzucanego jedzenia.
Reguła 24 godzin
- Każdy zakup powyżej ustalonej kwoty (np. 150–300 zł) wymaga 24 godzin oddechu.
- W tym czasie sprawdź, czy masz alternatywę, czy to zakup „zastępowalny” i czy wpisuje się w plan.
- Jeżeli rano nadal chcesz to kupić – zrób to bez wyrzutów. 7 na 10 impulsów zniknie samoczynnie.
Ten rytuał nie odbiera radości z rzeczy. Uczy, że to Ty decydujesz, a nie baner promocyjny. Dla dzieci to świetna lekcja opóźnionej gratyfikacji – jedna z najcenniejszych umiejętności finansowych.
Rytuał 5: Miesięczny przegląd subskrypcji i rachunków
Co miesiąc poświęćcie 20–30 minut na porządek w zobowiązaniach. Regularność jest ważniejsza niż perfekcja. Celem jest stałe „odchudzanie” stałych wydatków i sprawdzanie, czy umowy nadal mają sens.
Lista kontrolna przeglądu
- Subskrypcje: streaming, aplikacje, chmura, kluby. Czy nadal używacie? Czy da się obniżyć plan?
- Media i energia: porównanie ofert, negocjacja pakietów, zmiana taryfy.
- Ubezpieczenia: zakres vs. cena, zniżki za łączenie polis, aktualizacja sum ubezpieczenia.
- Telekom: przeniesienie numeru lub zmiana planu, wyłączenie płatnych dodatków.
To tutaj odzyskujecie pieniądze, które „uciekają” bez Waszej wiedzy. Każda oszczędzona złotówka miesięcznie to dziesiątki złotych rocznie. Uczycie się, że warunki rynkowe wolno i warto renegocjować – to najlepsze lekcje oszczędności w praktyce.
Rytuał 6: Zaokrąglanie transakcji i słoik reszty
Psychologia ma znaczenie. Mikrooszczędności są niewidoczne w codzienności, a w skali miesiąca potrafią zaskakiwać. Wprowadźcie dwie proste metody: automatyczne zaokrąglanie operacji bezgotówkowych oraz fizyczny słoik na monety i drobne banknoty.
Jak to działa
- Zaokrąglanie: każda płatność kartą zaokrąglana w aplikacji do pełnej kwoty, nadwyżka trafia na konto oszczędnościowe.
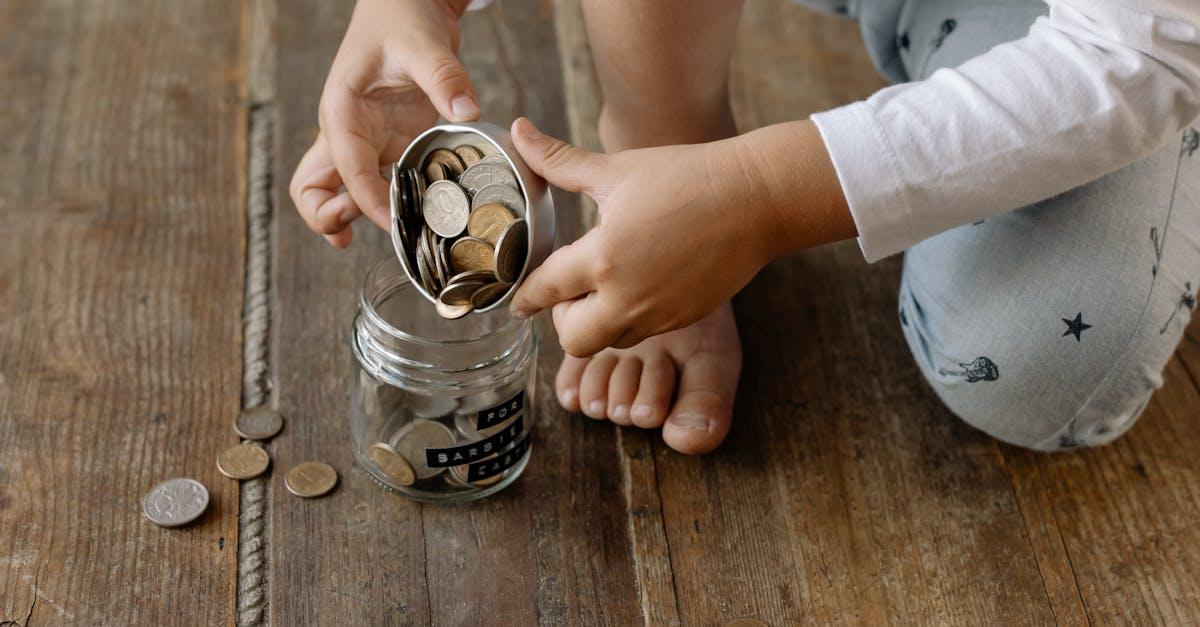
- Słoik: odkładanie reszty z zakupów do wspólnego słoika przy wyjściu z kuchni lub przedpokoju.
- Cel: z góry określcie, na co pójdą te środki (np. rodzinne wyjście, książki dla dzieci, bilet do teatru).
Dzieci kochają ten rytuał. Mogą fizycznie zobaczyć, jak „małe” zamienia się w „duże”. To praktyczny i namacalny element hasła budżet rodzinny lekcje oszczędności.
Rytuał 7: Małe cele i świętowanie postępów
Ludzie nie są maszynami. Potrzebujemy satysfakcji i nagród. Ustalcie krótkoterminowe cele i celebrujcie każdy kamień milowy bez rozpasania wydatków.
Przykłady mini-celów i mikro-nagród
- Odkładamy 1000 zł na poduszkę finansową – nagroda: wspólny piknik lub wieczór planszówek.
- 3 tygodnie bez dostaw jedzenia – nagroda: domowa pizza z dzieciakami jako „szefami kuchni”.
- Miesiąc bez nowych ubrań – nagroda: wymiana ubrań w gronie znajomych i mała sesja zdjęciowa.
Świętowanie nie musi być drogie. Ma wzmacniać nawyk i poczucie, że oszczędzanie to droga do wolności, a nie do rezygnacji z radości.
Jak wpleść dzieci w budżet i naturalne lekcje oszczędzania
Dom to najlepsze „laboratorium finansów”. Gdy dzieci obserwują planowanie posiłków, tygodniową naradę i słoik oszczędności, szybciej łapią sens pieniędzy niż z niejednej szkolnej pogadanki.
Kieszonkowe z zasadami
- Regularność: stały dzień tygodnia i kwota odpowiednia do wieku.
- Podział: trzy mini-koperty: wydatki, oszczędności, dobroczynność.
- Autonomia: w obszarze „wydatki” decyduje dziecko, a dorosły komentuje tylko po fakcie.
Mikro-projekty zarobkowe
- Sprzedaż nieużywanych zabawek lub książek na pchlim targu online.
- Pomoc w domu wykraczająca poza obowiązki, z ustalonym „cennikiem zadań”.
- Tworzenie drobnych prac plastycznych lub wypieków na kiermasz szkolny.
Klucz to rozmowa i refleksja, nie kazania. Zapytaj: czego się nauczyłeś? Co byś zrobił inaczej? To są żywe lekcje oszczędności, które scalają budżet rodzinny z codziennością.
Technologia, która upraszcza: aplikacje, kategorie i automatyzacje
Dobre narzędzia oszczędzają czas i nerwy. Nie musisz mieć skomplikowanego systemu – wystarczy jedna aplikacja do budżetowania lub prosty arkusz. Najważniejsze, aby było Wam z nim wygodnie.
Co warto ustawić
- Kategorie wydatków: żywność, transport, mieszkanie, zdrowie, edukacja, rozrywka, dzieci, subskrypcje.
- Automatyczne etykietowanie transakcji: bank lub aplikacja przypisuje kategorie po sprzedawcy.
- Alerty: powiadomienia o przekroczonych limitach i nietypowych transakcjach.
- Zaokrąglanie i skarbonki celowe: konto na wakacje, remont, rezerwę zdrowotną.
Prosty panel w aplikacji z miesięcznym wykresem kategorii daje szybki ogląd sytuacji. Raz w tygodniu zerknijcie na niego podczas rodzinnej narady, a zobaczycie, jak nawyki ewoluują i jak rośnie efektywność Waszych pieniędzy.
Jak utrzymać motywację: psychologia nawyków i tarcia zakupowe
Wytrwałość to sztuka projektowania środowiska, nie charakteru. Zadbajcie o drobne „tarcia”, które utrudniają nieplanowane wydatki, oraz ułatwienia, które przyspieszają rozsądne wybory.
Dodaj tarcie tam, gdzie trzeba
- Usuń zapamiętane karty z przeglądarek i sklepów internetowych.
- Włącz podwójne potwierdzenie zakupów online.
- Ustal limity dzienne na e-portfel i kartę „na przyjemności”.
Ułatw to, co rozsądne
- Listy zakupów współdzielone z partnerem.
- Stałe przelewy na cele i poduszkę finansową w dniu wypłaty.
- Wspólna tablica w kuchni z celami miesiąca i postępem.
Takie detale robią różnicę, bo redukują impulsy i wspierają systematyczność. Dzięki nim budżet rodzinny lekcje oszczędności przestają być teorią, a stają się codziennym standardem.
Mierzenie postępów: wskaźniki, które naprawdę mają znaczenie
To, co mierzysz, potrafisz poprawić. Wybierzcie kilka prostych wskaźników i zapisujcie je raz w tygodniu lub miesiącu. Nie chodzi o perfekcję, tylko o stałą obserwację trendu.
Proponowane wskaźniki
- Stopa oszczędności: procent dochodu, który odkładacie (np. 12%, 18%, 22%).
- Wydatki zmienne per tydzień: żywność, rozrywka, drobne zakupy.
- Subskrypcje: łączny koszt i liczba aktywnych usług.
- Poduszka finansowa: ile miesięcy wydatków już macie odłożone.
Najprostsza reguła 50/30/20 może służyć jako punkt odniesienia: 50% na potrzeby, 30% na zachcianki, 20% na oszczędności i spłatę zobowiązań. Dostosujcie proporcje do realiów, ale pilnujcie trendu – krok po kroku w stronę większej rezerwy i niższych kosztów stałych.
Przykładowy plan wdrożenia na 30 dni
Zmiany wprowadzajcie falowo, nie wszystko naraz. Oto lekki plan, który możecie odhaczać tydzień po tygodniu.
Tydzień 1: Widoczność
- Włącz poranne 10 minut z saldem.
- Ustal kategorie w aplikacji lub arkuszu.
- Spisz listę subskrypcji i stałych opłat.
Tydzień 2: Porządek i automatyzacja
- Załóż lub wyodrębnij trzy konta/koperty: życie, bezpieczeństwo, radość.
- Ustaw stałe przelewy w dniu wypłaty.
- Wprowadź regułę 24 godzin na większe zakupy.
Tydzień 3: Redukcja wycieków
- Przegląd subskrypcji: minimum jedna rezygnacja lub zmiana planu.
- Negocjuj internet/telefon: spróbuj obniżyć rachunek o 10–20%.
- Uruchom zaokrąglanie transakcji i słoik reszty.
Tydzień 4: Konsolidacja i świętowanie
- Ustal mini-cel na kolejny miesiąc i formę świętowania.
- Przeprowadź rodzinną naradę z udziałem dzieci.
- Podsumuj wskaźniki i zapisz 3 wnioski na następny miesiąc.
Najczęstsze błędy i jak ich uniknąć
- Perfekcjonizm: lepiej 80% regularnie niż 100% jednorazowo. Rytuały mają być proste.
- Brak środków na radość: zero przyjemności = szybkie wypalenie. Zawsze rezerwujcie mały „budżet na uśmiech”.
- Pomijanie dzieci: bez rozmowy i udziału najmłodszych trudniej budować wspólne nawyki.
- Nierealne cele: zbyt ambitny plan kończy się frustracją. Skalujcie sukcesy stopniowo.
- Brak przeglądów: bez krótkiego przeglądu co tydzień łatwo wrócić do starych nawyków.
Mini-przewodnik po optymalizacji kosztów stałych
Stałe opłaty to fundament domowych wydatków. Ich obniżenie działa jak trwała podwyżka pensji. Zadbajcie o kilka obszarów, a odczujecie różnicę w skali roku.
Media i energia
- Sprawdź, czy zmiana taryfy prądowej lub dostawcy gazu przyniesie oszczędność.
- Wprowadź inteligentne listwy zasilające i żarówki LED w najczęściej używanych pomieszczeniach.
- Gotuj partiami i planuj pieczenie tak, by wykorzystać ciepło piekarnika do maksimum.
Internet i telefon
- Połącz usługi w pakiet dla zniżki lub przenieś numer do innego operatora.
- Weryfikuj realne zużycie danych i dopasuj pakiet.
Ubezpieczenia
- Co roku porównuj oferty – lojalność rzadko się opłaca bez negocjacji.
- Sprawdź wyłączenia i limity, by nie płacić za elementy, których nie potrzebujesz.
Każdy procent oszczędności w kosztach stałych kumuluje się miesiąc w miesiąc. To właśnie tu „robi się miejsce” na cele: edukację, wakacje, zdrowie.
Menu i lodówka: ukryte centrum oszczędności
Żywność to zwykle największa kategoria wydatków zmiennych. Dwa nawyki zmieniają tu wszystko: plan i obieg zapasów.
Proste zasady
- Planuj posiłki na 3–4 dni; krótszy horyzont = mniej marnowania.
- Raz w tygodniu „obiad z lodówki” – potrawa z resztek z zachowaniem zasad bezpieczeństwa.
- Zakupy robione sytym brzuchem i z listą. Bez tego ryzyko wzrostu rachunku jest ogromne.
To jedna z kluczowych, praktycznych lekcji finansów: porządek w kuchni oznacza porządek w portfelu. Wspólny plan posiłków angażuje wszystkich domowników i wspiera budżet rodzinny bez poczucia straty.
Strategie na większe cele: od poduszki do edukacji i wakacji
Rytuały działają najlepiej, gdy zasilają konkretne cele. Trzymajcie je w osobnych „skarbonkach” – cyfrowych lub fizycznych – i nadajcie im nazwy, które wzmacniają motywację.
Najpierw bezpieczeństwo
- Poduszka finansowa 3–6 miesięcy wydatków. Zaczynajcie od 1000–2000 zł jako minimum.
- Rezerwa zdrowotna: coroczne badania, leki sezonowe, nagłe wizyty.
Potem rozwój i radość
- Edukacja dzieci: kursy, obozy, instrumenty, zajęcia dodatkowe.
- Wakacje: zaliczki i bilety kupowane z wyprzedzeniem z dedykowanego konta.
Gdy widzicie przyrost środków w „skarbonkach”, oszczędzanie przestaje kojarzyć się z brakiem – staje się inwestycją w wartości i doświadczenia.
Checklista miesięczna: 30 minut do finansowego porządku
- 10 minut: zsumuj oszczędności i porównaj z celem miesiąca.
- 10 minut: przegląd subskrypcji i rachunków, jedno konkretne cięcie.
- 10 minut: plan posiłków i zakupy na start nowego miesiąca.
Ten prosty blok 3x10 minut daje więcej porządku niż godziny chaotycznego planowania. To kolejny krok do tego, by budżet rodzinny lekcje oszczędności były szkieletową rutyną Waszej codzienności.
FAQ: krótkie odpowiedzi na częste pytania
Co zrobić, gdy budżet „się nie spina”?
Zacznij od trzech kroków: ogranicz wydatki zmienne o 10% (głównie żywność poza domem i rozrywka), zrób miesięczny przegląd stałych opłat z celem minus 5–10%, uruchom zaokrąglanie transakcji. To daje szybkie efekty i oddech.
Czy warto korzystać z gotówki?
Dla niektórych kategorii – tak. Koperta z limitem na rozrywkę lub przekąski redukuje nadmiarowe wydatki. Resztę warto trzymać w cyfrowych narzędziach dla wygody i raportów.
Jak długo trwa budowa poduszki finansowej?
To zależy od dochodów i kosztów. Zacznijcie od celu 1000–2000 zł w 2–3 miesiące, potem cel 3 miesiące wydatków w kolejne 6–12 miesięcy. Konsekwencja wygrywa z tempem.
Co, jeśli jedno z nas ma inny styl wydawania?
Wprowadźcie strefy autonomii: indywidualne „kieszonkowe dla dorosłych” i wspólne zasady dla wydatków domowych. Rytuały budują porozumienie bez kontroli i napięcia.
Podsumowanie: spokojny budżet to rytm, nie rygor
Siła opisanych praktyk tkwi w ich prostocie i powtarzalności. 10 minut rano, 15 minut w niedzielę, jeden porządek w miesiącu, trzy konta, lista zakupów, reguła 24 godzin, zaokrąglanie i słoik reszty – to wystarczy, żeby finansowy kurz opadł. W tym układzie budżet rodzinny zyskuje przejrzystość, a lekcje oszczędności dzieją się naturalnie – bez ciężkich wyrzeczeń.
Zacznijcie od jednego rytuału w tym tygodniu. Za miesiąc dodajcie kolejny. Po kwartale zobaczycie różnicę nie tylko na koncie, ale i w spokoju głowy. I o to właśnie chodzi w mądrym zarządzaniu pieniędzmi w domu.
Załącznik: szybkie szablony do skopiowania
Agenda niedzielnej narady (15 minut)
- Co się udało w tym tygodniu? (1 minuta)
- 3 największe wydatki nieplanowane i wnioski (4 minuty)
- Rachunki i wydarzenia w kolejnym tygodniu (4 minuty)
- Plan posiłków i lista zakupów (4 minuty)
- Mała nagroda bez kosztów (2 minuty)
Lista kategorii startowych
- Mieszkanie (czynsz, prąd, media)
- Żywność (sklep, gastronomie)
- Transport (paliwo, bilety, serwis)
- Zdrowie (leki, wizyty, sport)
- Dzieci (edukacja, wyprawka, atrakcje)
- Subskrypcje (streaming, aplikacje, chmura)
- Rozrywka i hobby
- Ubezpieczenia i finansowe opłaty stałe
- Rezerwa i cele (poduszka, wakacje, edukacja)
Niech te szablony będą bazą. Dostosujcie je do własnych realiów, a rytuały stanieją się Waszą niewidzialną przewagą. Od dziś to nie przypadek, a świadomy plan będzie decydował, gdzie wędruje każda złotówka.
Ostatnie słowo
Wdrożenie prostych rytuałów zmienia relację z pieniędzmi: z reaktywnej na proaktywną. To właśnie dzięki nim hasło budżet rodzinny lekcje oszczędności przekształca się w codzienny rytm, który uwalnia spokój i przestrzeń na to, co ważne. Zacznijcie małymi krokami, a duże rezultaty przyjdą szybciej, niż myślicie.